
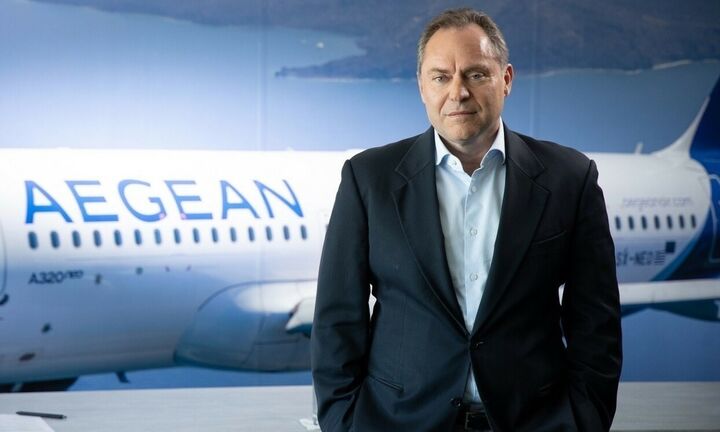

Στην επανέναρξη της κάλυψης της Aegean Airlines με σύσταση «Buy» και τιμή-στόχο τα 14,43 ευρώ προχωρά η Optima Bank, διαβλέποντας περιθώριο ανόδου 31,1% από τα επίπεδα των 11,01 ευρώ της 12ης Οκτωβρίου. Η χρηματιστηριακή εκτιμά ότι η μετοχή προσφέρει σημαντικά περιθώρια επαναξιολόγησης, παρά τις πιέσεις που δέχεται φέτος η αεροπορική εταιρεία από την εκτίναξη των τιμών των καυσίμων, τις γεωπολιτικές αναταράξεις στη Μέση Ανατολή και τις προσωρινές αναστολές δρομολογίων. Στο επίκεντρο της θετικής αξιολόγησης βρίσκονται η ανανέωση του στόλου, η ισχυρή ρευστότητα, η συγκράτηση του κόστους και η προοπτική ανάκαμψης της κερδοφορίας από το 2027.


© armynews.gr by 4ps 2026 – All Rights Reserved